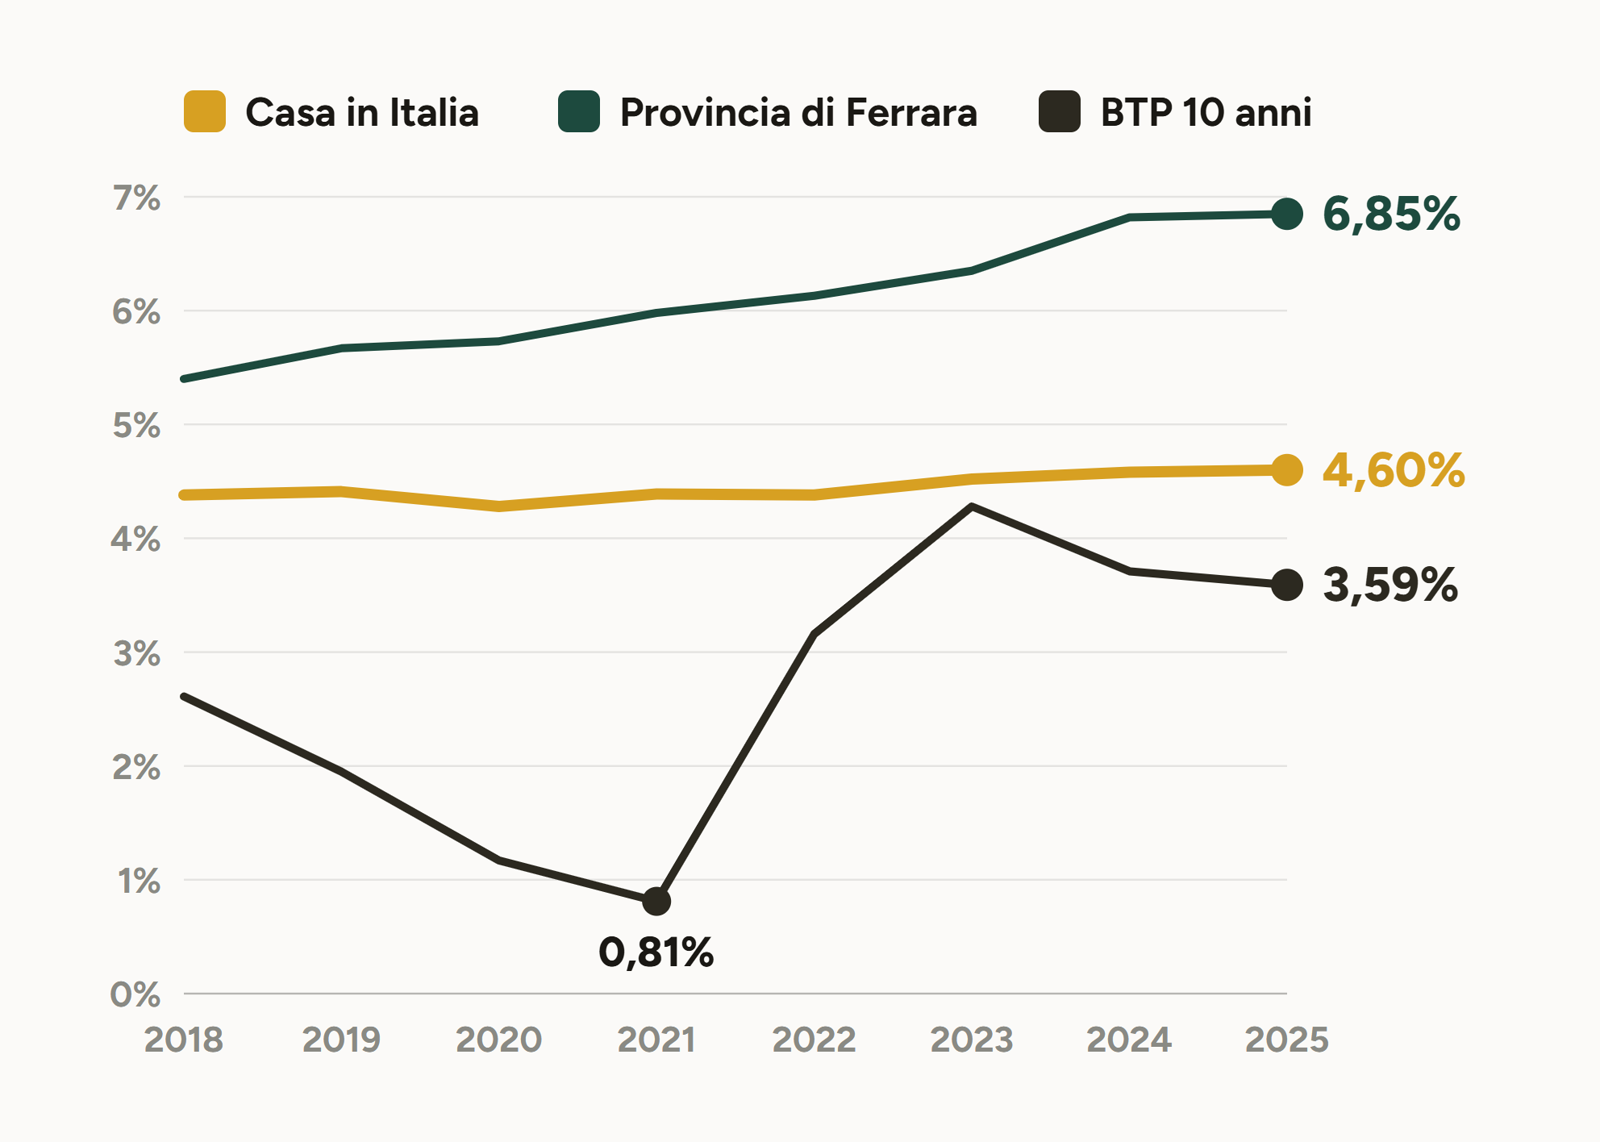
Si sente dire spesso che oggi un BTP rende quanto una casa affittata. Al lordo è quasi vero: nel 2025 il BTP a 10 anni ha reso in media il 3,59%, una casa affittata in Italia il 4,60%.
Abbiamo fatto il conto vero, con le imposte, il tipo di contratto e le spese, sui dati pubblici di Banca d'Italia, Agenzia delle Entrate e ISTAT. Lo abbiamo fatto per l'Italia e per una delle province che rendono di più, Ferrara.
Otto anni di rendimenti lordi
Il rendimento lordo di una casa è il canone di un anno diviso il prezzo. Per il canone usiamo i contratti di locazione registrati, che partono dal 2018; per il prezzo, le quotazioni OMI dei comuni.
Nel 2021, con i tassi quasi a zero, il BTP rendeva lo 0,81% e la casa il 4,39%. Nel 2025 il BTP è risalito al 3,59%, mentre la casa è rimasta intorno al 4,60%. In provincia di Ferrara, ottava in Italia per rendimento lordo, siamo al 6,85%.
Tolte le imposte, la casa è davanti
Sul BTP si paga il 12,5% sugli interessi e lo 0,20% di bollo sul valore dei titoli in deposito: il 3,59% diventa 2,94%.
Sulla casa conta il contratto. Con il canone libero la cedolare secca è al 21%. Con il canone concordato scende al 10%, ma solo nei comuni ad alta tensione abitativa; l'IMU invece si riduce del 25% in tutti i comuni.
Prendendo il canone vero di ciascun contratto:
- in Italia il canone libero rende il 5,07% lordo e il 4,01% dopo la cedolare;
- il concordato, nei comuni dove si applica il 10%, rende il 4,60% e il 4,14%;
- in provincia di Ferrara siamo al 5,78% con il libero e al 6,29% con il concordato.
Tolte le tasse, la casa batte il BTP ovunque, da 1,07 a 3,35 punti.
Il conto su 100 metri quadri
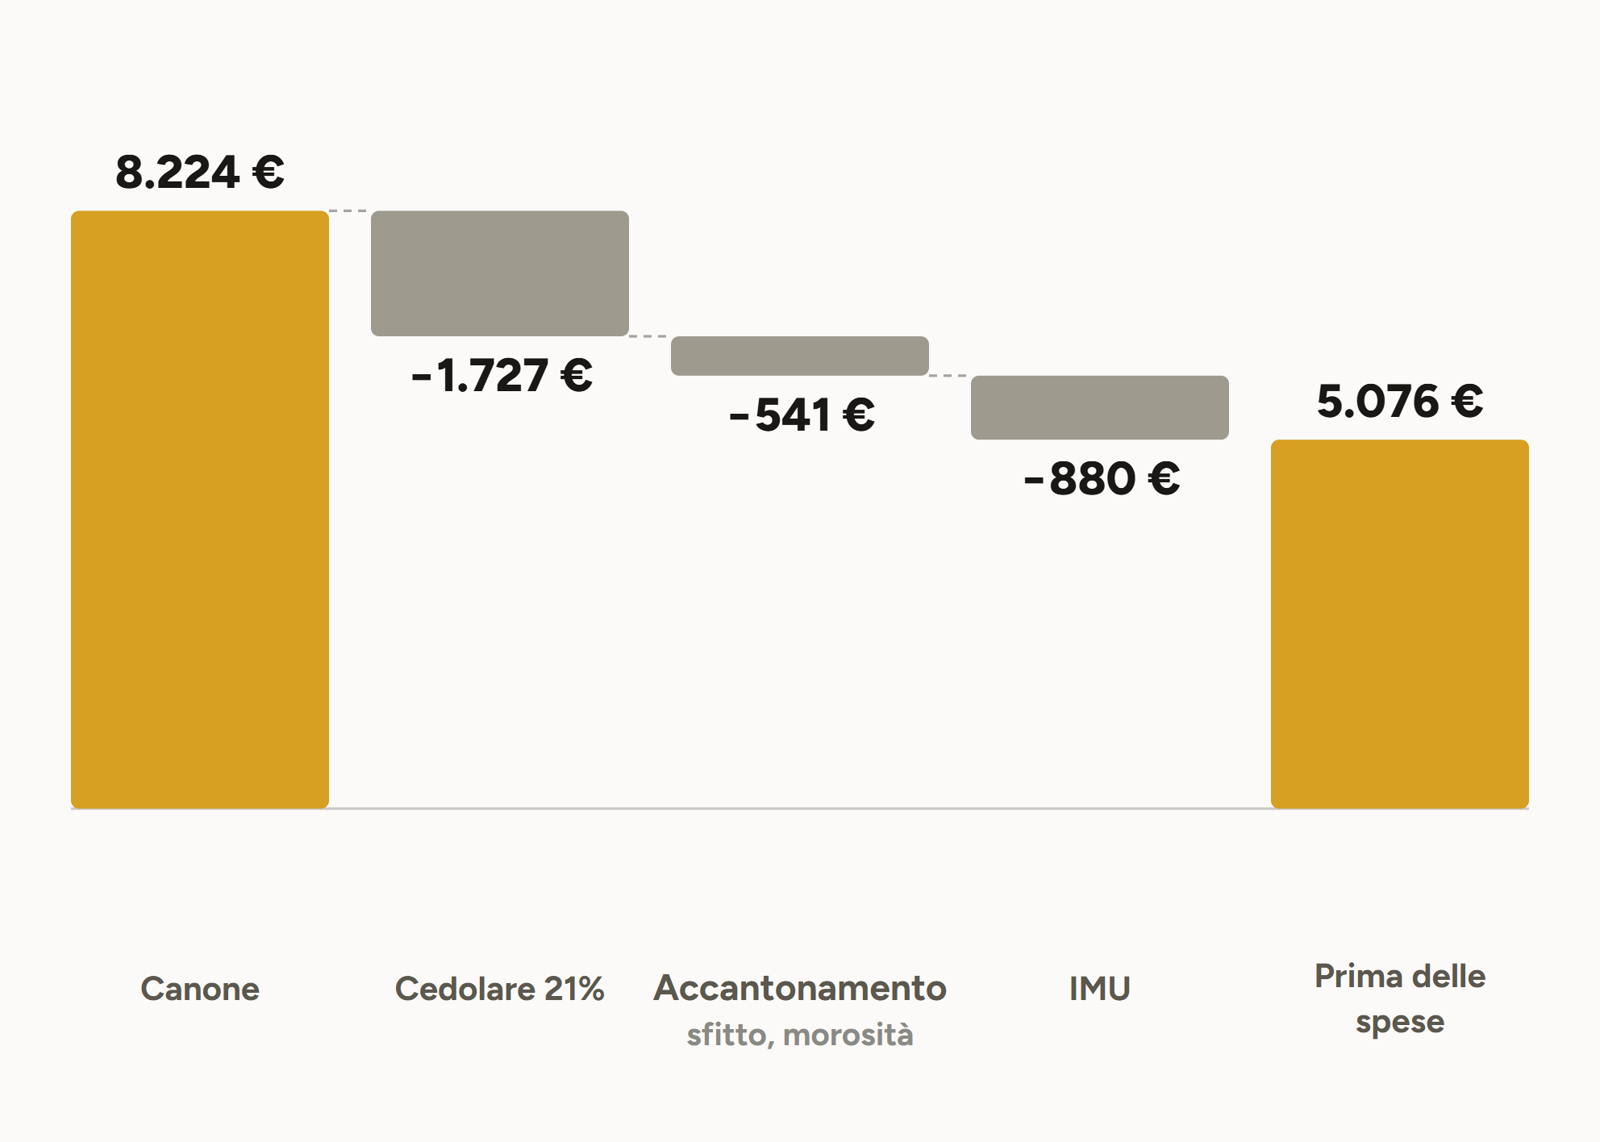
Prendiamo una casa di 100 mq in Italia al prezzo medio dei comuni dove si affitta a canone libero: 162.200 euro. Il canone di un anno è di 8.224 euro e la cedolare ne toglie 1.727.
Poi mettiamo da parte un mese di canone netto, 541 euro. Un contratto 4+4 si paga ogni mese, quindi non è la stagionalità di un affitto breve: è un accantonamento per i mesi in cui la casa resta vuota fra un inquilino e l'altro e per il rischio di morosità.
L'IMU, calcolata sulla rendita catastale media nazionale di 494 euro con l'aliquota massima, vale 880 euro. Prima della manutenzione restano 5.076 euro, il 3,13%.
La stessa cifra investita in BTP lascia 4.769 euro. La differenza, 307 euro l'anno, è il margine per la manutenzione: finché le spese a carico del proprietario restano sotto quella cifra, la casa rende più del titolo. Con il canone concordato il margine sale a 913 euro.
A Ferrara, con il concordato, il margine si allarga
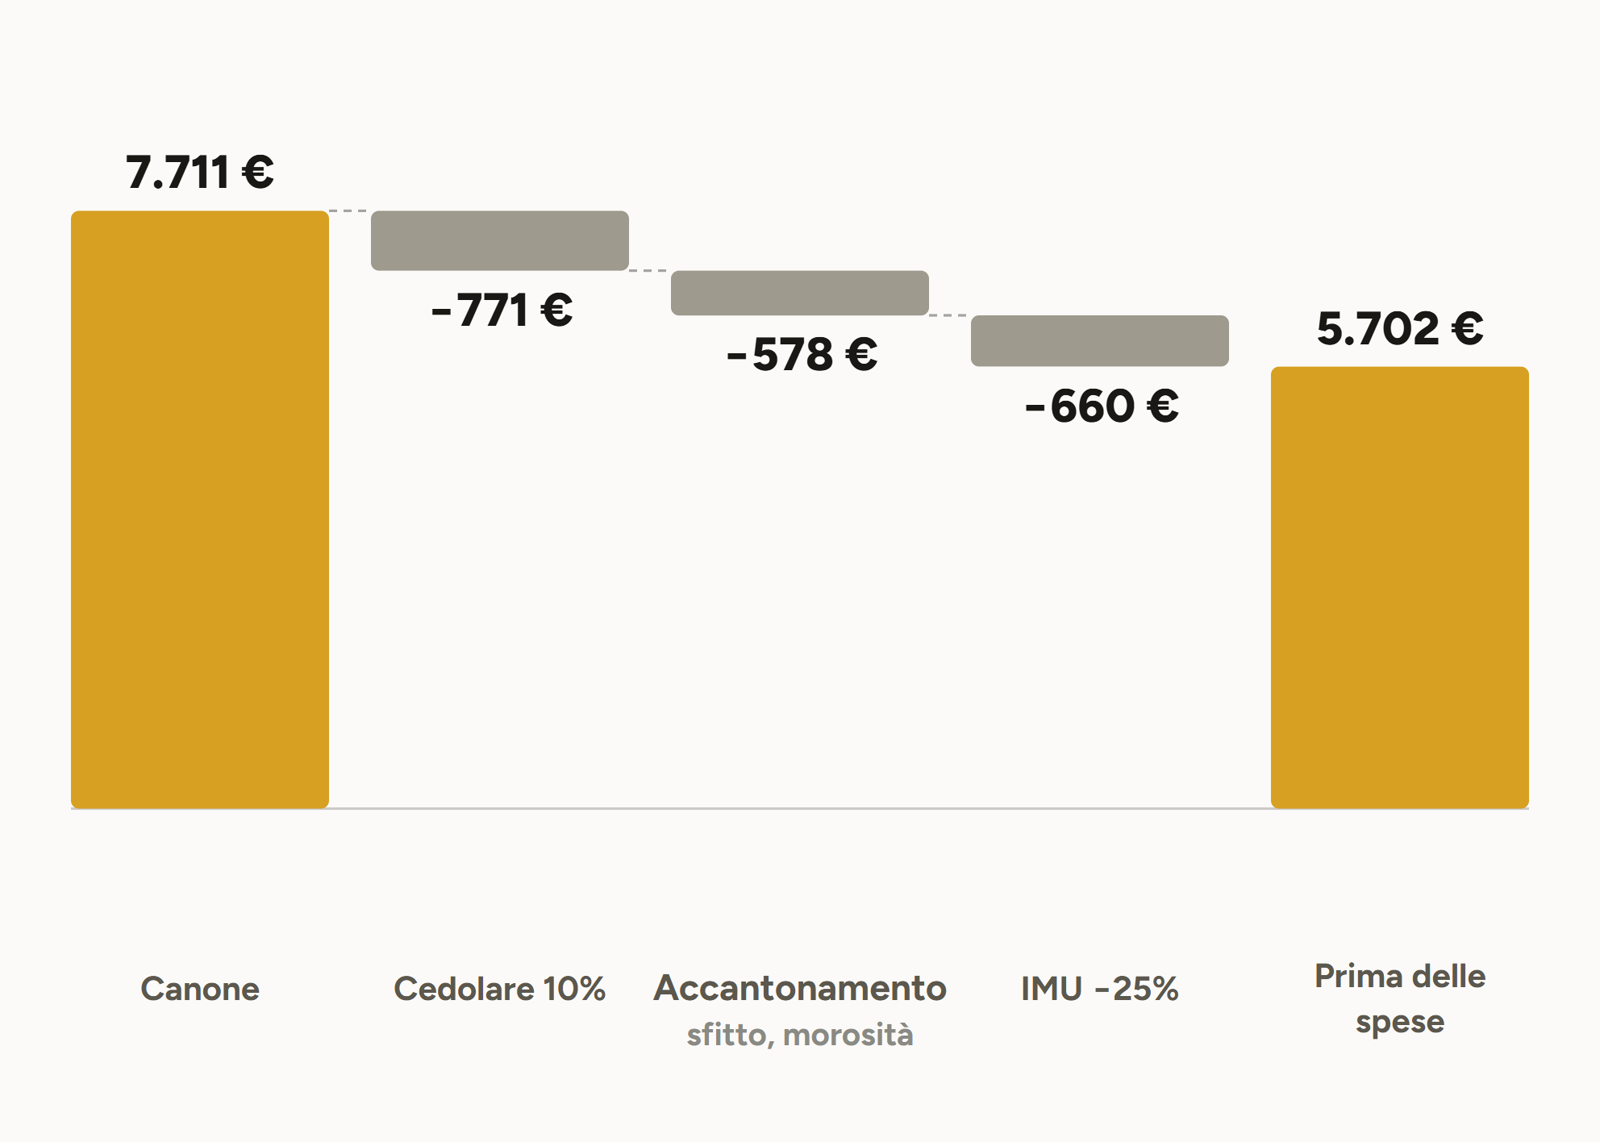
A Ferrara, Cento e Comacchio il canone concordato ha la cedolare al 10%. Su una casa di 100 mq da 110.400 euro il canone è di 7.711 euro. Tolti 771 euro di cedolare, 578 di accantonamento e 660 di IMU ridotta, prima della manutenzione restano 5.702 euro, il 5,16%.
Il BTP, con la stessa cifra, ne lascerebbe 3.246. Il margine per la manutenzione è di 2.456 euro l'anno; con il canone libero è di 1.347 euro.
Il prezzo, dal 2010, da solo non ha lavorato
Il canone si muove. In Italia dal 2018, primo anno dei contratti registrati che usiamo, è salito del 23,7%, contro un'inflazione del 19,8%. La cedola di un BTP a tasso fisso invece resta quella fino alla scadenza.
Il prezzo è un'altra storia. In Italia le abitazioni valgono l'1,7% in meno del 2010, e al netto dell'inflazione circa un quarto in meno. In provincia di Ferrara, dal 2011, i prezzi sono scesi di circa il 16%: parte della rendita alta viene proprio da lì.
Chi negli ultimi 15 anni ha comprato per affittare aspettando che il mercato rivalutasse la casa, in media quella rivalutazione non l'ha vista. Il valore di una casa però può crescere lo stesso: va costruito.
Il valore si costruisce: come lo facciamo
La nostra soluzione? Lavorare sull'immobile invece di aspettare il mercato. Qualche esempio:
- una casa grande, in un comune dove quelle taglie non si vendono, può diventare due appartamenti della misura che il mercato cerca;
- un negozio sfitto in una via residenziale può cambiare destinazione;
- un appartamento datato può passare a uno stato che le quotazioni pagano di più.
Per chi ha un immobile è il servizio che chiamiamo «Riqualifichiamo il tuo immobile». Tu metti la casa e noi facciamo l'operazione: progetto, cantiere e vendita. Non anticipi i lavori. Prendi il valore della casa più la tua parte del valore che assume, con garanzie definite prima di cominciare.
Chi ci guadagna?
- Il proprietario, che non anticipa niente e vende a un valore che da solo non avrebbe ottenuto.
- Le imprese, che lavorano su un progetto con i conti fatti prima.
- Gli investitori, che con il servizio «Diventa nostro socio nelle operazioni» entrano in una singola operazione con i numeri davanti.
È la strada più scomoda, ed è quella che genera più valore. Racconteremo qui le operazioni che chiudiamo con questo metodo, con i numeri di partenza e di arrivo.
Hai un immobile fermo o cerchi un'operazione?
Se hai un immobile fermo o a reddito basso, o se cerchi un'operazione in cui mettere capitale, i conti li facciamo sul caso vero. Scrivici o chiamaci allo 0721 631524.
Le ipotesi del conto. Casa di 100 mq; un mese di canone netto accantonato ogni anno; IMU sulla rendita catastale media nazionale con l'aliquota massima; canone libero e concordato presi dai rispettivi contratti; il concordato calcolato nei soli comuni ad alta tensione abitativa.
Fonti. Banca d'Italia e BCE, rendimento dei titoli di Stato a 10 anni. Agenzia delle Entrate, canoni di locazione registrati dal 2018 al 2025, quotazioni OMI 2025, Statistiche regionali Emilia Romagna e Statistiche catastali 2025. ISTAT, indici dei prezzi delle abitazioni e dei prezzi al consumo.