Nel 2025 in Italia le persone fisiche hanno comprato 727.319 abitazioni. Di queste, il 45,9% è passato da un mutuo ipotecario. Nelle nostre due province la quota è ancora più alta: il 47,9% a Pesaro Urbino, il 48,7% a Rimini.
Vuol dire che quasi una casa su due si compra con soldi che chi compra non ha ancora. E che in quasi una trattativa su due c’è una banca seduta al tavolo, anche se non la vedi.

Il perito è la seconda controparte, e arriva dopo
Quando accetti una proposta con mutuo stai trattando con due soggetti. Il primo è il compratore. Il secondo è il perito incaricato dalla banca, e si presenta a proposta già accettata.
Il perito attribuisce un valore all’immobile, e la banca finanzia una percentuale di quel valore, non del prezzo che avete pattuito. Se la perizia scende sotto, la differenza la mette il compratore di tasca sua: chi ha margine copre, chi non ce l’ha si ritira, settimane dopo, quando la casa è già uscita dagli annunci.
Con la stessa rata, nel 2003 compravi una casa diversa
C’è però una domanda che viene prima della perizia, e quasi nessuno se la fa. Una famiglia non decide di comprare una casa da 300.000 euro: decide che può pagare 950 euro al mese. È la banca a trasformare quella rata in un prezzo massimo.
Allora teniamo ferma la rata e guardiamo cosa succede. Stessi 950 euro al mese, stesso mutuo all’80%, stessa durata di venticinque anni, per vent’anni di storia. Un confronto così ha senso a una condizione: che gli importi siano nella stessa moneta, perché fra il 2003 e oggi i prezzi sono saliti di circa la metà. Sono tutti in euro di oggi.
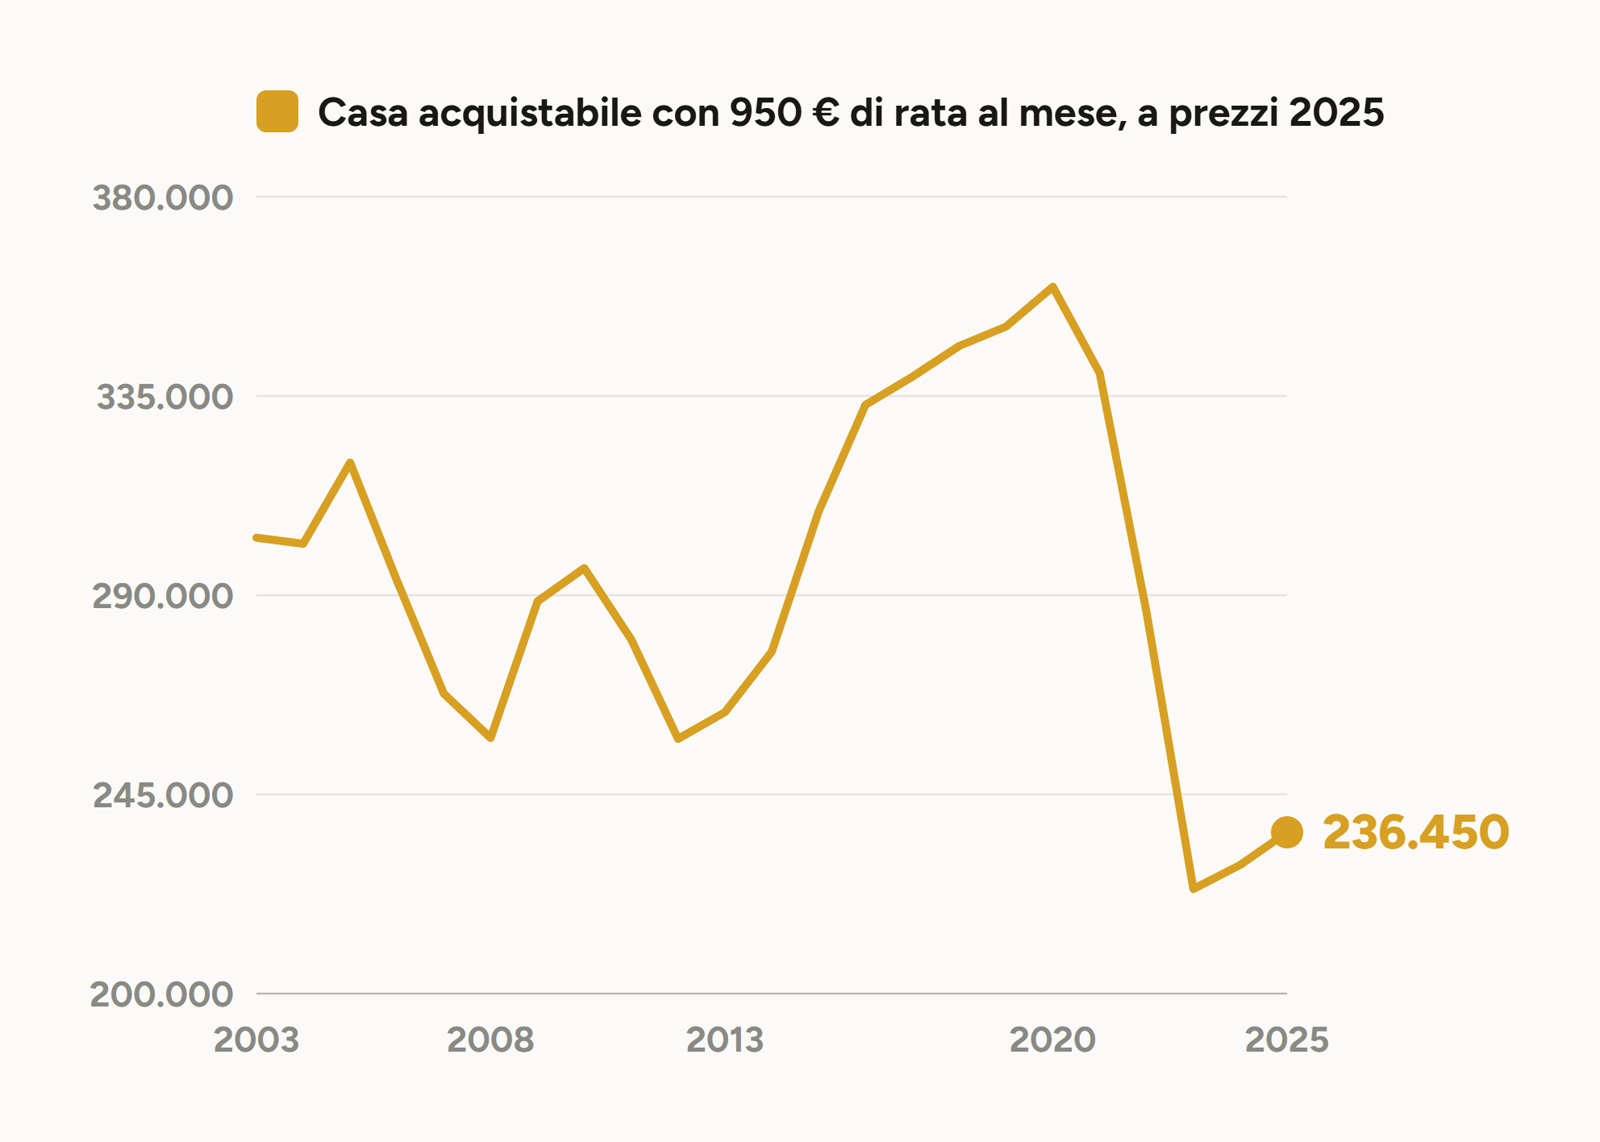
Nel 2003, con il tasso al 5,13%, quella rata arrivava a circa 303.000 euro. Nel 2020, con il tasso all’1,38%, arrivava a 360.000. Oggi, al 3,53%, arriva a 236.000: oltre 120.000 euro in meno del picco, e sotto anche il punto di partenza di vent’anni fa.
Il tetto del compratore, insomma, non lo decide chi vende. Lo decide una banca, e lo muove a mezzi punti: mezzo punto di tasso oggi vale 13.150 euro di capacità di spesa. Nessuna trattativa sposta cifre così.
L’inflazione non aiuta tutti allo stesso modo
Si sente ripetere che l’inflazione eroda il debito: la rata è fissa, i prezzi salgono, quindi col tempo pesa meno. Il ragionamento regge a una condizione che quasi nessuno nomina, cioè che il tuo reddito salga insieme ai prezzi. La rata non si confronta con l’inflazione: si confronta con il tuo stipendio.
In Italia questo non è automatico dal 1992, quando è stata abolita la scala mobile. E si vede: nel 2022 i prezzi sono saliti dell’8,1% e le retribuzioni del 3,9%. Chi in quell’anno aveva un mutuo ha pagato la stessa rata e vissuto peggio, che è il contrario di quello che racconta la versione semplificata.
Su cinque anni il conto torna: dal 2020 il peso di una rata da 950 euro è sceso dal 43% al 36% di uno stipendio lordo medio. Un alleggerimento vero, arrivato però con due anni in perdita nel mezzo. Chi ha un listino da ritoccare o un canone indicizzato lo incassa subito, un reddito fermo no.
Perché i tassi salgono quando salgono i prezzi
La spiegazione istintiva è che la banca voglia rifarsi di quello che ha perso. Non è così, ed è utile capirlo: un mutuo a tasso fisso già firmato non si tocca più, e alzare i tassi oggi non recupera un euro su quel contratto.
La banca centrale alza il costo del denaro per un motivo diverso: ridurre la domanda. Con tassi più alti si accendono meno mutui, si investe meno, si spende meno, e i prezzi rallentano. Il tasso è lo strumento con cui si raffredda l’economia. Accanto a questo c’è il mercato, che fa la sua parte da solo: nessuno presta al 2% se si aspetta un’inflazione al 5%. Ed è il motivo per cui un mutuo variabile, che segue l’Euribor e quindi la banca centrale, sale proprio quando salgono i prezzi.
E il mattone non ha tenuto il passo
Resta l’idea che chi possiede immobili sia comunque protetto, perché con l’inflazione sale anche il mattone. Sui dati italiani non è andata così: dal 2020 il prezzo medio di una casa è salito del 15,7% mentre i prezzi al consumo salivano del 19,4%. In termini reali ha perso.
La ragione sta nel capitolo prima: se l’inflazione alza i tassi, e i tassi tagliano il budget di chi compra, allora l’inflazione spinge i prezzi delle case in basso, non in alto. Chi è protetto non è chi possiede un immobile, è chi possiede un flusso di ricavi che riesce a indicizzare.
E se un mutuo ce l’hai già
Fin qui abbiamo parlato a chi compra e a chi vende. Resta il caso più numeroso: un mutuo acceso e la domanda se convenga fare qualcosa. Le situazioni sono due, e portano a decisioni opposte.
Se hai un fisso acceso fra il 2020 e il 2021, hai in mano il contratto migliore di tutta la serie. A gennaio 2021 il tasso medio sulle nuove operazioni era all’1,27%, a luglio 2026 è al 3,40%. Su un debito di 150.000 euro e vent’anni davanti, sono 154 euro al mese e circa 37.000 euro sull’intera durata. È anche l’unica posizione di tutto questo articolo su cui l’inflazione lavora a tuo favore, e il mercato non la offre più. Ogni ragionamento che comincia con "estinguo in anticipo" dovrebbe partire da qui.
Se invece paghi un variabile, il conto va rifatto. Nell’ultimo trimestre rilevato il variabile stava 1,16 punti sopra il fisso. La surroga, cioè lo spostamento del mutuo a un’altra banca, per legge non ha costi a carico di chi la chiede: istruttoria, perizia e notaio li sostiene la banca che subentra.
La variabile che decide, però, non è il tasso: è quanti anni ti restano. Su 150.000 euro di debito residuo, quello scarto vale 91 euro al mese se hai vent’anni davanti e 78 se ne hai cinque. Quasi uguale. Ma sul totale diventano 21.775 euro contro 4.696: quattro volte meno, a parità di risparmio mensile. Con pochi anni residui la surroga si fa per comodità, non per convenienza.
E c’è una trappola in cui si cade spesso, perché sembra la soluzione ovvia: abbassare la rata allungando la durata. Sempre su 150.000 euro al tasso di oggi, passare da quindici a trent’anni fa scendere la rata di 400 euro al mese e salire gli interessi di quasi 48.000 euro. La rata è un flusso di cassa, il costo del mutuo è un’altra cosa, e le due si muovono in direzioni opposte.
Per chi sta valutando un’operazione, infine, il quadro è questo: al netto dell’inflazione il denaro oggi costa intorno al 2% reale, che è la normalità dei vent’anni precedenti al 2015. Non è un momento eccezionale in nessuna delle due direzioni. Un’operazione deve chiudere a questo costo del denaro, non a quello di cinque anni fa.
Aspettare che tornino i tassi del 2020 non è un piano
Davanti a un immobile che non si vende la tentazione è tenerlo fermo e aspettare che i tassi scendano. Ma il livello del 2020 è stato il più basso in vent’anni, e i tre anni in cui il debito è costato meno di zero sono stati una parentesi. Aspettare il ritorno di un’anomalia non è una strategia: è una scommessa sulla politica monetaria, fatta con un immobile fermo come garanzia.
E aspettare non è gratis: un immobile fermo non si rivaluta da solo, paga imposte e manutenzione e non produce niente. Solo che non arriva un bollettino a ricordarlo.
Le due leve che hai davvero in mano
Il tasso non lo decidi tu, il reddito del tuo compratore nemmeno. Puoi decidere due cose: sotto quale tetto cade il tuo immobile e che cosa produce nel frattempo.
La prima leva è il prodotto, non il prezzo. Sopra il tetto bancario non arrivano proposte basse: non ne arriva nessuna, perché chi la farebbe non ottiene il mutuo. Cambiare il taglio, rivedere la destinazione d’uso, riqualificare per scendere in una fascia dove i compratori finanziabili sono molti di più: sono interventi che non spostano il valore di qualche punto, spostano quante persone possono comprarlo.
La seconda leva è il reddito. In tutto questo articolo c’è una sola posizione che l’inflazione non erode: un flusso di ricavi che si può adeguare. Un immobile affittato con l’adeguamento ISTAT in contratto è quella posizione, uno vuoto in attesa di un compratore no.
Quindi la domanda utile non è quanto vale il tuo immobile. Sono due: quante persone oggi riescono a finanziarlo, e che cosa produce mentre aspetti. Se le risposte sono "poche" e "niente", il problema non è il mercato.
Se hai un immobile in provincia di Pesaro Urbino o di Rimini, scrivici: guardiamo in che fascia cade oggi, quanti compratori quella fascia contiene, e se conviene intervenire sul prodotto o metterlo a reddito. Noi mettiamo analisi, progetto e imprese; a te resta la proprietà, con più valore sopra.
Una precisazione sul metodo. Questo conto misura quanto ti presta la banca, non quanti metri quadri compri, e la serie si ferma al 2025 perché è l’ultimo anno con la media annua ISTAT dei prezzi al consumo. Rata, percentuale e durata sono ipotesi scelte per tenere fermo il confronto.
Fonte. Agenzia delle Entrate, abitazioni acquistate con ipoteca da persone fisiche, 2025, dati provvisori. Il file contiene, oltre alle province, righe di totale nazionale che vanno escluse dalle somme.