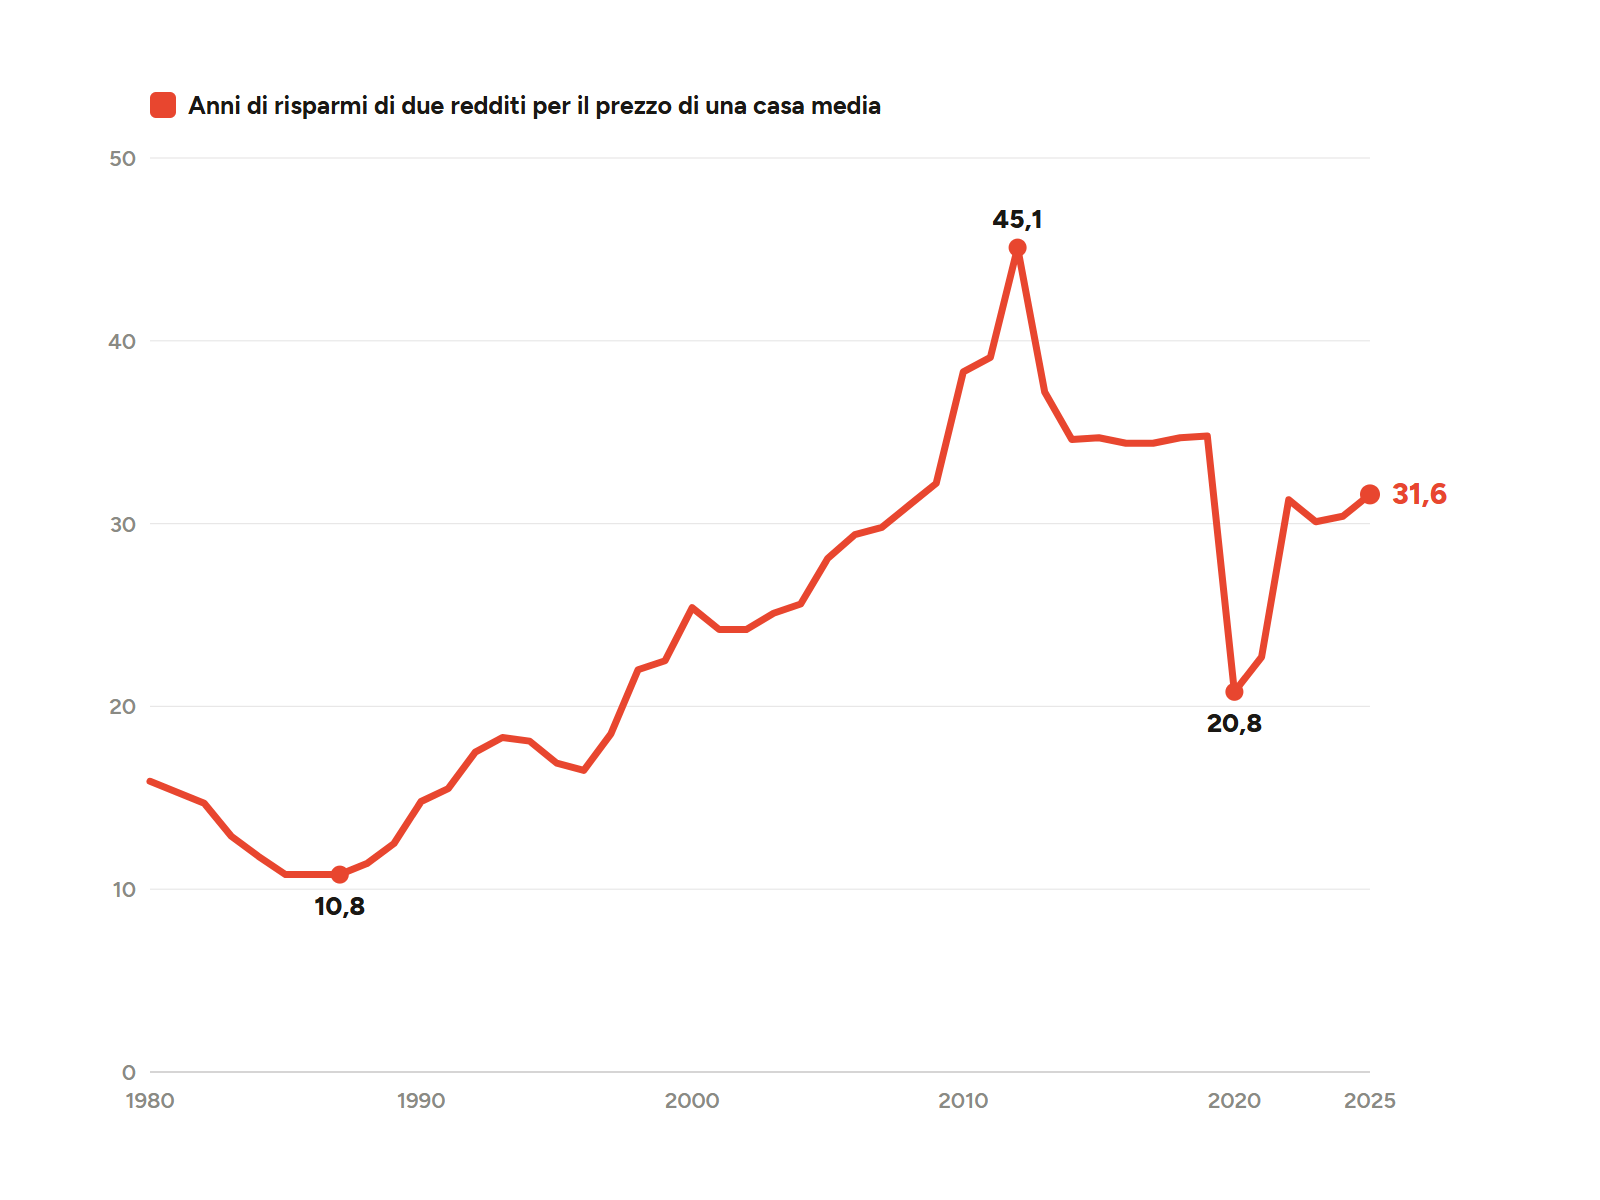
Nel 2025 una coppia con il reddito medio italiano, tolto il costo della vita, mette da parte 5.252 euro l'anno. Il prezzo medio di una casa compravenduta in Italia è stato di 165.800 euro. Per arrivarci servono 31,6 anni.
Negli anni Ottanta, in media, ne bastavano 12,7.
Come è fatto il conto
- Il prezzo della casa segue l'indice di Banca d'Italia fino al 2012 e l'indice ISTAT dei prezzi delle abitazioni dopo, ancorato al valore medio dichiarato negli atti del 2025 secondo l'Agenzia delle Entrate: 165.800 euro.
- Il risparmio è quello che resta del reddito disponibile delle famiglie, cioè di quello che entra dopo tasse e contributi, tolta la spesa per consumi: affitto, bollette, spesa, trasporti. Tutti e due i numeri sono misurati dalla contabilità nazionale. Restano fuori il TFR e i fondi pensione che maturano, perché non arrivano in tasca ogni mese.
- Due redditi vuol dire due volte il reddito disponibile medio per abitante: una coppia media in un comune medio.
- Gli importi sono in euro del 2025. Gli anni invece sono un rapporto fra euro dello stesso anno, e l'inflazione non li cambia.
Il salto non viene dal prezzo
In euro di oggi una casa media costava 140.780 euro di media negli anni Ottanta e 165.800 nel 2025: circa il 18% in più. In mezzo ci sono la salita fino al 2007 e la discesa dopo, ma il punto di arrivo non è lontano da quello di partenza.
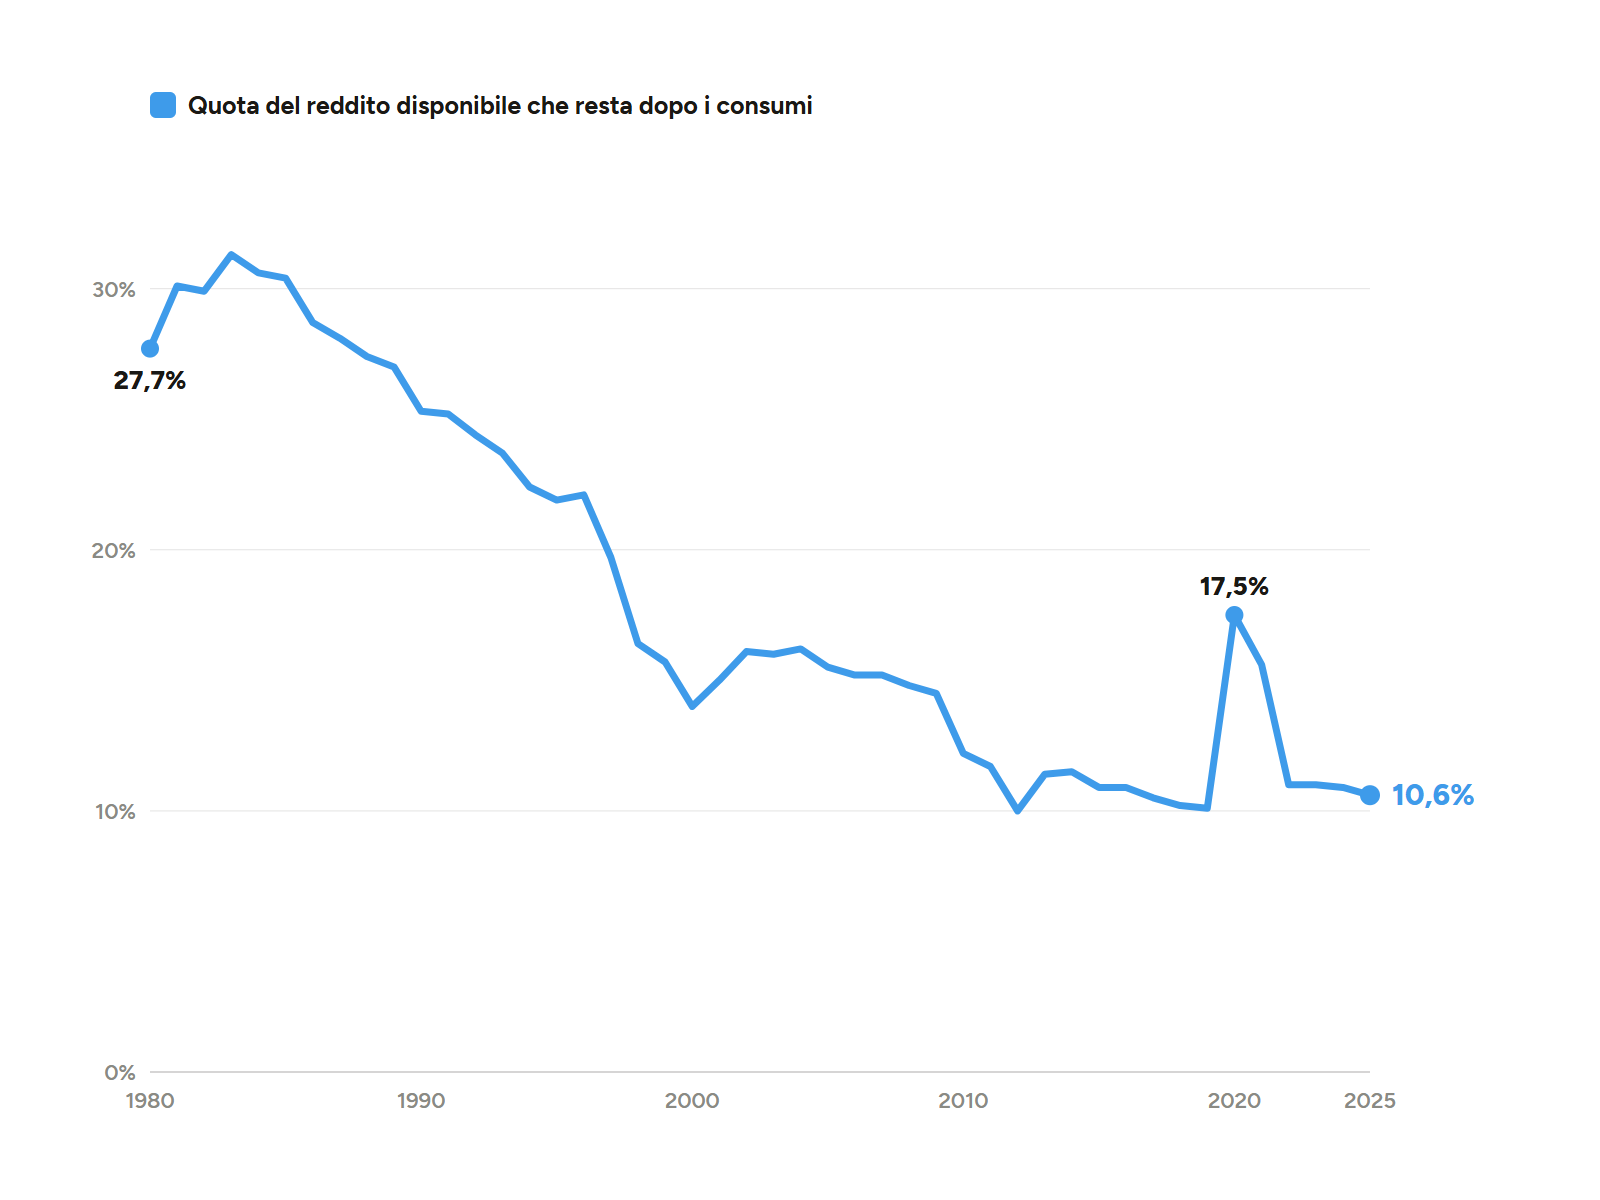
A cambiare è stato quello che resta. Negli anni Ottanta, tolti i consumi, alle famiglie restava in media il 29,1% del reddito disponibile, nel 2025 il 10,6%. Su due redditi sono 11.177 euro l'anno allora e 5.252 oggi.
La casa è rimasta quasi dov'era. È il margine a fine anno che si è più che dimezzato.
E il mutuo?
Il mutuo non sta fuori da questo conto. Gli interessi sui debiti sono già tolti dal reddito disponibile, e la quota capitale della rata non è un consumo: si paga proprio con quello che resta.
Per una coppia media 5.252 euro l'anno sono 438 euro al mese. Il mutuo dà la casa prima, ma a ripagarla è quel margine.
Cosa il numero non dice
- Chi è in affitto e compra smette di pagare l'affitto, che oggi sta fra i consumi: per lui il margine dopo l'acquisto è più alto.
- Si muove anche quando si risparmia per forza. Nel 2020, con il lockdown, la quota che resta è salita al 17,5% e gli anni sono scesi a 20,8. Comprare non era diventato più facile: si spendeva meno perché non si poteva.
- È una media nazionale. Fra un comune e l'altro prezzi e redditi cambiano molto, e una coppia vera può stare parecchio sopra o sotto.
Il nostro ragionamento
Chi ha comprato negli anni Ottanta si è sacrificato davvero, e gran parte delle case che ci sono oggi le ha messe insieme quella generazione. Chi oggi fa fatica a mettere via non ha per forza sbagliato i conti: è cambiato il rapporto fra quello che entra e quello che resta.
Per chi compra, il conto da fare prima del prezzo diventa la rata che quel margine riesce a reggere. Per chi una casa ce l'ha già, quel patrimonio messo insieme allora oggi con il solo risparmio non si ricomprerebbe: vanno sicuramente fatte adeguate considerazioni prima di decidere come destinare gli asset.
Se a una coppia media, tolto il costo della vita, restano 438 euro al mese, quanto mutuo possono permettersi con i prezzi del comune dove vive, ma ancora meglio: pagando anche il mutuo gli è consentito mettere da parte ulteriori fondi per gli imprevisti?
La risposta cambia da un comune all'altro e sta in numeri che qui non si vedono: redditi e prezzi, comune per comune. Sono quelli che guardiamo ogni giorno nel nostro ufficio.
Fonti: Banca d'Italia, Questioni di Economia e Finanza n. 333, prezzi delle abitazioni 1927-2012; ISTAT, indice dei prezzi delle abitazioni; Agenzia delle Entrate, Rapporto Immobiliare 2026; Commissione europea, banca dati AMECO: reddito disponibile, spesa per consumi, popolazione e prezzi al consumo delle famiglie italiane.